Wertguthaben für Beschäftigte: Insolvenzsicherung, Pflichtenumfang, taugliche Mittel und persönliche Haftung
Immer mehr Beschäftigte möchten Berufliches und Privates besser in Einklang bringen und je nach Lebensphase mehr oder weniger arbeiten. Ob Weiterbildung, die Pflege von Angehörigen, ein Sabbatical oder der gleitende Übergang in den Ruhestand. Der Wunsch nach zeitlicher Souveränität ist zu einem zentralen Faktor moderner Arbeitgeberattraktivität geworden. Wertguthaben geben darauf eine zeitgemäße Antwort.
Zeitwertkonto
Die Leitidee von Zeitwertguthaben ist, dass Beschäftigte einen Teil ihrer Arbeitszeit oder einen Teil ihres Lohns längerfristig ansparen.
Das Prinzip eines Zeitwertkontos unterteilt sich in zwei Phasen: die Ansparphase beziehungsweise Arbeitsphase und die Entnahmephase oder Freistellungsphase genannt.
Die Ansparphase füllt das Zeitwertkonto mit sämtlichen Lohn- und Gehaltsbestandteilen und kann sich über ein ganzes Erwerbsleben eines Beschäftigten erstrecken.
In der Entnahmephase stellen Arbeitgeber den Mitarbeiter bei bestehendem Arbeitsverhältnis frei. Der Arbeitnehmer bleibt weiterhin sozialversichert. Die Dauer der bezahlten Freistellung hängt vom angesparten Wertguthaben und der Höhe des monatlichen Auszahlungsbetrages ab.
"Wird zur Absicherung eines Zeitwertguthabens eine Doppeltreuhand vereinbart, ist die zugunsten des Arbeitnehmers vereinbarte Sicherungstreuhand insolvenzfest und begründet in der Insolvenz des Arbeitgebers ein Absonderungsrecht an dem Sicherungsgegenstand. Dies hat das BAG jüngst bestätigt."
— Rechtsanwalt Torsten Steinwachs
Gesetzliche Insolvenzsicherungspflicht „in geeigneter Weise“
Der Arbeitgeber muss das Wertguthaben gegen das Risiko seiner Zahlungsunfähigkeit absichern und dem Arbeitnehmer die zur Sicherung des Wertguthabens ergriffenen Maßnahmen nachweisen.
Wie wird die Einhaltung des Insolvenzschutzes überprüft?
Die Deutsche Rentenversicherung kontrolliert im Rahmen der regelmäßigen Betriebsprüfung nach § 28p SGB IV, ob Ihre Wertguthaben ausreichend gegen Insolvenz gesichert sind. Als unzureichend gilt der Schutz, wenn
keine Insolvenzsicherung besteht,
eine im Gesetz ausdrücklich als ungeeignet benannte Maßnahme gewählt wurde (etwa bilanzielle Rückstellungen, konzerninterne Einstandspflichten oder Patronatserklärungen, § 7e Abs. 3 SGB IV),
der Sicherungsumfang zu gering ist – mindestens 70 Prozent des Wertguthabens müssen abgedeckt sein – oder
der Arbeitgeberanteil zur Sozialversicherung nicht mitgesichert ist.
Liegt auch nur einer dieser Punkte vor, beanstandet die Rentenversicherung die Wertguthabenvereinbarung.
Sie haben dann zwei Monate Zeit, den Mangel zu beheben. Geschieht das nicht, wird das Wertguthaben rückwirkend von Beginn an aufgelöst: Die gestundeten Sozialversicherungsbeiträge und die einbehaltene Lohnsteuer werden sofort fällig – verzinst, so als hätte die Vereinbarung nie bestanden.
Bei GmbH und AG haften zudem die Organe persönlich!
Bei unzureichendem Insolvenzschutz von Wertguthaben haften neben dem Arbeitgeber die organschaftlichen Vertreter juristischer Personen nach § 7e Abs. 7 S. 2 SGB IV gesamtschuldnerisch persönlich.
Die Doppeltreuhand ist als Sicherungsmodell gesetzlich vorgesehen und wird vom Bundesarbeitsgericht (BAG) in ständiger Rechtsprechung als insolvenzfest anerkannt; zuletzt bestätigt durch BAG, Urt. v. 21.10.2025 (9 AZR 66/25), Rz. 13 unter Aufrechterhaltung des BAG, Urt. v. 18.07.2013 (6 AZR 47/12).
Nicht geeignet sind bilanzielle Rückstellungen sowie zwischen Konzernunternehmen begründete Einstandspflichten, insbesondere Bürgschaften, Patronatserklärungen oder Schuldbeitritte.
Als wirksame Insolvenzsicherung erkennt § 7e Abs. 2 SGB IV das Treuhandmodell an und mit ihm die Doppelte Treuhand als anerkannten Standard der Praxis. Ihr Prinzip ist wirkungsvoll: Das Wertguthaben wird – einschließlich des Arbeitgeberanteils zur Sozialversicherung aus dem Vermögen des Arbeitgebers herausgelöst und auf einen neutralen Treuhänder übertragen.
Zwei Ebenen greifen dabei ineinander. Über die Verwaltungstreuhand verwaltet der Treuhänder das Guthaben getrennt vom Unternehmensvermögen.
Über die Sicherungstreuhand ist es zugunsten der Beschäftigten verpfändet. So wird der Zugriff durch Arbeitgeber und Insolvenzverwalter zuverlässig ausgeschlossen. Fällt das Unternehmen in die Insolvenz, bleibt das Guthaben unangetastet, da es nicht der Insolvenzmasse zuzuordnen ist.
Bei fehlender Externalisierung bleibt das Guthaben im Vermögen des Arbeitgebers und teilt dessen Schicksal, sodass in der Insolvenz daraus eine praktisch wertlose einfache Insolvenzforderung nach § 38 InsO wird.
Exkurs: Doppeltreuhand in der betrieblichen Altersversorgung (bAV)
Das BAG hat mit Urteil vom 22.9.2020 (3 AZR 303/18) die Insolvenzfestigkeit der doppelseitigen Treuhand nun auch höchstrichterlich für die bAV bestätigt. Die Entscheidung kann somit als (erneute) Bestätigung des Modells der doppelseitigen Treuhand für die Gestaltung von insolvenzfesten Sicherungsmodellen für die Absicherung von Wertguthaben aufgefasst werden.
So funktioniert das Treuhandmodell
Bei der Doppelten Treuhand werden die dem Wertguthaben zugeführten Arbeitsentgelte samt der Arbeitgeberanteile zur Sozialversicherung aus dem Vermögen des Arbeitgebers auf einen neutralen Treuhänder übertragen. Dieser legt die Mittel an, verwaltet sie getrennt vom Unternehmensvermögen und setzt sie zur Finanzierung der späteren Freistellung ein – etwa für Altersteilzeit, Sabbatical oder den vorgezogenen Ruhestand.
Tritt der Sicherungsfall ein, also die Insolvenz des Arbeitgebers, führt der Treuhänder die Guthaben an die begünstigten Beschäftigten sowie die geschuldeten Beiträge an die staatlichen Einzugsstellen ab. Das Guthaben ist zugunsten der Beschäftigten verpfändet und bleibt so dem Zugriff von Arbeitgeber und Insolvenzverwalter dauerhaft entzogen.
Die Externalisierung ist zentral: Der Gesetzgeber verlangt, dass der Sicherungsgeber außerhalb des Risikoverbunds des Arbeitgebers stehen muss.
Genau diese Rolle übernimmt die BMS Bond Management Support. Als neutraler und erfahrener Treuhänder verwahrt sie das Wertguthaben rechtssicher, verwaltet es transparent und stellt sicher, dass es im Ernstfall dort ankommt, wo es hingehört – bei Ihren Mitarbeitern und den Sozialkassen. Aus einer gesetzlichen Pflicht wird so eine belastbare Sicherheit, auf die sich alle Beteiligten verlassen können.
Insolvenz der Babcock Borsig AG
Am 4. Juli 2002 meldete die Babcock Borsig AG beim Amtsgericht Duisburg Insolvenz an. Der Oberhausener Anlagen- und Energietechnikkonzern mit rund 20.000 Beschäftigten war nach Monaten vergeblicher Rettungsversuche bis hinauf zur Bundesregierung zahlungsunfähig. Es wurde eine der größten Pleiten der deutschen Nachkriegswirtschaft. Die anerkannten Gläubigerforderungen bezifferte der Insolvenzverwalter später auf rund zwei Milliarden Euro.
Die Guthaben waren durch eine Bürgschaft der Konzernmutter unterlegt. Schuldner und Sicherungsgeber standen damit im selben Risikoverbund, sodass die Insolvenz der Mutter die Sicherheit exakt in dem Moment entwertete, in dem sie gebraucht wurde.
§ 7e SGB IV verbietet ausdrücklich, wofür Babcock das Lehrstück geliefert hat: bilanzielle Rückstellungen, konzerninterne Bürgschaften und Patronatserklärungen als Sicherungsmittel. Nach § 7e Abs. 7 Satz 2 SGB IV haften die organschaftlichen Vertreter hierfür gesamtschuldnerisch mit ihrem Privatvermögen.
Lebensphase im Fokus
Mehr Zeit für die Familie – treuhänderisch gesichert
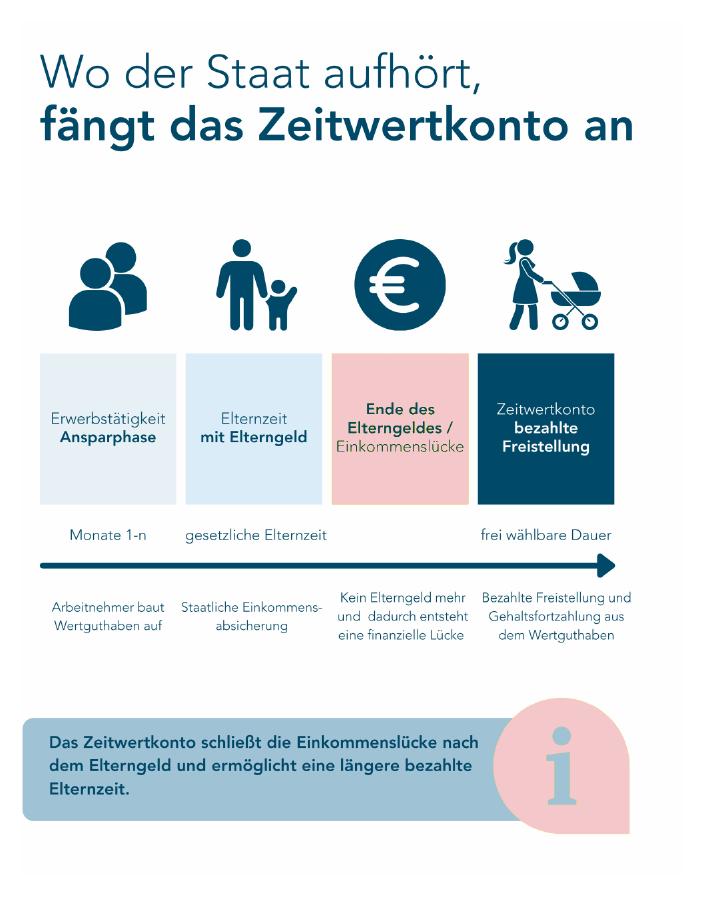
Die ersten Monate mit einem Kind gehören zu den wertvollsten Momenten im Leben. Viele Eltern wünschen sich deshalb, über den Zeitraum des Elterngeldbezugs hinaus mehr gemeinsame Zeit mit ihrem Kind. Häufig scheitert dieser Wunsch jedoch an den finanziellen Rahmenbedingungen.
Ein Zeitwertkonto schafft hier neue Möglichkeiten. Beschäftigte bauen während ihrer aktiven Berufstätigkeit ein Wertguthaben auf, das sie später für eine bezahlte Freistellung einsetzen können – beispielsweise zur Verlängerung der Elternzeit oder für andere familiäre Auszeiten.
Voraussetzung dafür ist eine sichere Verwaltung des angesparten Wertguthabens. Mit dem BMS-Treuhandmodell werden die Zeitwertkonten insolvenzgesichert und rechtlich abgesichert verwaltet. Das angesparte Guthaben bleibt damit auch im Falle einer Unternehmensinsolvenz geschützt und steht den Beschäftigten für ihre geplante Freistellung zur Verfügung.